Domain kompetenzprofiling.de kaufen?
Wir ziehen mit dem Projekt
kompetenzprofiling.de um.
Sind Sie am Kauf der Domain
kompetenzprofiling.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kompetenzprofiling.de kaufen?
Ist das GuV Konto ein bestandskonto?
Nein, das GuV-Konto ist kein Bestandskonto, sondern ein Erfolgskonto. Es dient dazu, die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Im Gegensatz zu Bestandskonten, die den Stand von Vermögenswerten und Schulden zu einem bestimmten Zeitpunkt anzeigen, zeigt das GuV-Konto die finanzielle Leistung des Unternehmens über einen bestimmten Zeitraum an. Es wird am Ende eines Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung überführt. Das GuV-Konto ist somit ein wichtiges Instrument zur Ermittlung des Unternehmenserfolgs. **
Was versteht man unter einem bestandskonto?
Was versteht man unter einem Bestandskonto? Ein Bestandskonto ist ein Konto in der Buchhaltung, das dazu dient, den Bestand an Vermögenswerten oder Verbindlichkeiten eines Unternehmens zu verfolgen. Es wird verwendet, um Änderungen im Bestand an Waren, Rohstoffen, Fertigprodukten oder Schulden zu dokumentieren. Bestandskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen, um den aktuellen Stand der Bestände festzuhalten. Sie sind wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwachen und um fundierte Geschäftsentscheidungen zu treffen. **
Ähnliche Suchbegriffe für Bestandskonto
Top-Angebote
Produkte zum Begriff Bestandskonto:
-
Die dienstliche Beurteilung, Fachbücher von Jürgen LorseDamit Auswahlentscheidungen und Personalentwicklungsplanungen heute auf solidem Fundament stehen, muss deren zentrales Instrument rechtlich unangreifbar und inhaltlich nachvollziehbar sein. Wie eine dienstliche Beurteilung gestaltet sein muss, um diesen Voraussetzungen zu genügen, erläutert Jürgen Lorse in seiner detaillierten Gesamtdarstellung - sehr anschaulich, mit konkreten Lösungsvorschlägen und vielen praktischen Hinweisen. Nach wie vor nur in diesem Buch: Für die Statusgruppen der Beamten, Tarifbeschäftigten und Richter. Das Werk im Überblick: - Standard und Methode dienstlichen Beurteilens bei Bund, Ländern und Gemeinden - Best-Practice-Beispiele zu Teilaspekten und vielen Einzelfragen des Beurteilens - Wechselbezüge zu verwandten Massnahmen der Personalführung - Praxisorientierte Darstellung der aktuellen Rechtsprechung - Funktion dienstlicher Beurteilungen in personellen Auswahlverfahren - Rechtsschutz gegen dienstliche Beurteilungen, Arbeits- und Dienstzeugnisse - Die dienstliche Beurteilung als Instrument proaktiver Frauenförderung Darüber hinaus: - Vertiefte Darstellungen zum Anwendungspotenzial von Künstlicher Intelligenz (KI) in der Beurteilungspraxis - Gesteigerte Anforderungen an die Sachverhaltsermittlung im verwaltungsgerichtlichen Eilverfahren mit Auswirkungen auf Beurteilungen - Anforderungen an die rechtliche Ausgestaltung von Beurteilungsbeiträgen - Grundsätze der Vergleichsgruppenbildung bei Regelbeurteilungen - Veränderte Anforderungen an dienstliches Beurteilen unter den Bedingungen von mobilem Arbeiten und Homeoffice.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dienstliche Beurteilung, Fachbücher von Klaus Klose-DiwoDas Fachbuch "Dienstliche Beurteilung" von Klaus Klose-Diwo bietet eine umfassende Analyse der Beurteilungskompetenz und der Verfahrensoptimierung im öffentlichen Sektor. Es richtet sich an Fachkräfte, die sich mit den rechtlichen Rahmenbedingungen und den praktischen Aspekten der dienstlichen Beurteilung auseinandersetzen möchten. Mit einem klar strukturierten Ansatz und praxisnahen Beispielen vermittelt das Buch wertvolle Erkenntnisse zur Verbesserung der Beurteilungsprozesse. Die 262 Seiten umfassende Publikation behandelt zentrale Themen des öffentlichen Rechts und bietet somit eine fundierte Grundlage für die Anwendung in der Praxis. Die Inhalte sind in deutscher Sprache verfasst und richten sich an Leserinnen und Leser, die sich für wirtschaftliche und rechtliche Fragestellungen im öffentlichen Sektor interessieren. Das Buch ist im kartonierten Einband erhältlich und wird im Jahr 2026 veröffentlicht.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Profilbildung evangelischer Schulen im Horizont von Pluralität, Fachbücher von Simone BeckWas bedeutet Protestantismus in protestantischen Schulen in Zeiten sozialer Pluralisierung? Schulleiter und Schulleiterinnen spielen eine wichtige Rolle bei der Gestaltung dieses Profils. Die folgenden Fragen leiteten das Forschungsinteresse dieser Studie: Welches implizite Verständnis von Führung haben Schulleiter und Schulleiterinnen und wie orientiert sich dies an der Profilbildung der Schule? Wie gehen Schulleiter und Schulleiterinnen protestantischer Schulen mit sozialer Pluralisierung um? Auf der Grundlage eines qualitativ-rekonstruktiven Forschungsansatzes werden die leitenden Orientierungen von Schulleitern in protestantischen Schulen rekonstruiert. Die vier identifizierten Idealtypen werden in verschiedenen Facetten hinsichtlich Religiosität, Sozialität und Funktionalität von Schulen offenbart. Die Diskussion der Ergebnisse bietet theoretische Perspektiven auf pädagogisch-professionelle Schulleitung in religiös verantwortlicher Bildung. Diese Studie liefert somit einen empirischen Beitrag zum Verständnis von Führungspersonen im protestantischen Schulsystem.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist das Lebensmittel ein Erfolgs- oder Bestandskonto?
Ein Lebensmittel ist ein Bestandskonto, da es sich um einen Vermögenswert handelt, der im Unternehmen gehalten wird, bis er verkauft oder verbraucht wird. Es wird in der Bilanz als Bestand ausgewiesen und bei Verkauf oder Verbrauch als Aufwand verbucht. **
-
Wann verwendet man ein Erfolgskonto oder ein Bestandskonto?
Ein Erfolgskonto wird verwendet, um Erträge und Aufwendungen eines Unternehmens zu erfassen. Es dient dazu, den Gewinn oder Verlust eines bestimmten Zeitraums zu ermitteln. Ein Bestandskonto hingegen wird verwendet, um Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu erfassen. Es dient dazu, den aktuellen Stand des Unternehmensvermögens zu ermitteln. **
-
Was ist der Unterschied zwischen Aufwand- und Bestandskonto?
Ein Aufwandskonto erfasst alle Kosten und Ausgaben, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen. Es dient dazu, diese Kosten zu erfassen und im Rahmen der Gewinn- und Verlustrechnung zu verrechnen. Ein Bestandskonto hingegen erfasst den Wert der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Es dient dazu, den aktuellen Stand des Vermögens und der Verbindlichkeiten eines Unternehmens darzustellen. **
-
Wie wird bei einem bestandskonto der Saldo ermittelt?
Bei einem Bestandskonto wird der Saldo durch die Differenz zwischen dem Anfangsbestand und dem Endbestand des Kontos ermittelt. Dabei werden alle Zu- und Abgänge auf dem Konto berücksichtigt, wie beispielsweise Einzahlungen, Auszahlungen, Einnahmen und Ausgaben. Der Saldo kann positiv, negativ oder neutral sein, je nachdem ob die Einnahmen die Ausgaben übersteigen, umgekehrt oder sich die Beträge ausgleichen. Der Saldo eines Bestandskontos ist wichtig, um die finanzielle Situation eines Unternehmens zu überwachen und die Buchhaltung korrekt zu führen. **

Ist die EDV-Anlage ein Erfolgskonto oder ein Bestandskonto?
Die EDV-Anlage ist ein Bestandskonto, da sie einen materiellen Vermögensgegenstand darstellt, der dem Unternehmen langfristig zur Verfügung steht. Erfolgskonten hingegen erfassen Erträge und Aufwendungen, die im Zusammenhang mit dem Geschäftsbetrieb entstehen. **
Wie können Analyse-Tools für die Erfassung und Auswertung von Daten in verschiedenen Branchen eingesetzt werden?
Analyse-Tools können in verschiedenen Branchen eingesetzt werden, um Daten aus unterschiedlichen Quellen zu sammeln und zu verarbeiten. Sie ermöglichen es Unternehmen, Trends und Muster in den Daten zu identifizieren, um fundierte Entscheidungen zu treffen. Durch die Nutzung von Analyse-Tools können Unternehmen ihre Effizienz steigern, Kosten senken und ihre Wettbewerbsfähigkeit verbessern. **
Top-Angebote
Produkte zum Begriff Bestandskonto:
-
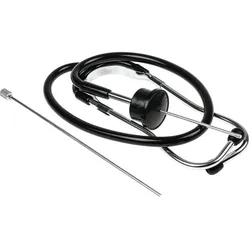
RS PRO, On-Board-Diagnose, Sonoskop, DiagnoseDas Sonoskop Diagnose-System von RS PRO ist ein präzises On-Board-Diagnosegerät, das speziell für die akustische Analyse von mechanischen Komponenten in Fahrzeugen entwickelt wurde. Es ermöglicht die Erfassung und Bewertung von Geräuschen, die auf potenzielle Probleme in Lagern, Getrieben und Lichtmaschinen hinweisen können. Durch die Nutzung dieses Systems können Anwender frühzeitig Unregelmässigkeiten erkennen und so präventive Wartungsmassnahmen einleiten. Das Gerät ist ideal für den Einsatz in Autos und anderen beweglichen Baugruppen, wo akustische Signale wichtige Hinweise auf den Zustand der mechanischen Komponenten liefern. Die einfache Handhabung und die präzise Messung machen es zu einem unverzichtbaren Werkzeug für Fachleute, die auf eine zuverlässige Diagnose angewiesen sind. Die akustische Analyse unterstützt dabei, Probleme zu lokalisieren und gezielte Reparaturmassnahmen zu planen. Die robuste Bauweise und die hohe Empfindlichkeit des Systems gewährleisten eine langfristige und zuverlässige Nutzung. - Früherkennung von mechanischen Problemen - Präzise akustische Analyse - Robuste Bauweise.68,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die dienstliche Beurteilung, Fachbücher von Jürgen LorseDamit Auswahlentscheidungen und Personalentwicklungsplanungen heute auf solidem Fundament stehen, muss deren zentrales Instrument rechtlich unangreifbar und inhaltlich nachvollziehbar sein. Wie eine dienstliche Beurteilung gestaltet sein muss, um diesen Voraussetzungen zu genügen, erläutert Jürgen Lorse in seiner detaillierten Gesamtdarstellung - sehr anschaulich, mit konkreten Lösungsvorschlägen und vielen praktischen Hinweisen. Nach wie vor nur in diesem Buch: Für die Statusgruppen der Beamten, Tarifbeschäftigten und Richter. Das Werk im Überblick: - Standard und Methode dienstlichen Beurteilens bei Bund, Ländern und Gemeinden - Best-Practice-Beispiele zu Teilaspekten und vielen Einzelfragen des Beurteilens - Wechselbezüge zu verwandten Massnahmen der Personalführung - Praxisorientierte Darstellung der aktuellen Rechtsprechung - Funktion dienstlicher Beurteilungen in personellen Auswahlverfahren - Rechtsschutz gegen dienstliche Beurteilungen, Arbeits- und Dienstzeugnisse - Die dienstliche Beurteilung als Instrument proaktiver Frauenförderung Darüber hinaus: - Vertiefte Darstellungen zum Anwendungspotenzial von Künstlicher Intelligenz (KI) in der Beurteilungspraxis - Gesteigerte Anforderungen an die Sachverhaltsermittlung im verwaltungsgerichtlichen Eilverfahren mit Auswirkungen auf Beurteilungen - Anforderungen an die rechtliche Ausgestaltung von Beurteilungsbeiträgen - Grundsätze der Vergleichsgruppenbildung bei Regelbeurteilungen - Veränderte Anforderungen an dienstliches Beurteilen unter den Bedingungen von mobilem Arbeiten und Homeoffice.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist das GuV Konto ein bestandskonto?
Nein, das GuV-Konto ist kein Bestandskonto, sondern ein Erfolgskonto. Es dient dazu, die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Im Gegensatz zu Bestandskonten, die den Stand von Vermögenswerten und Schulden zu einem bestimmten Zeitpunkt anzeigen, zeigt das GuV-Konto die finanzielle Leistung des Unternehmens über einen bestimmten Zeitraum an. Es wird am Ende eines Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung überführt. Das GuV-Konto ist somit ein wichtiges Instrument zur Ermittlung des Unternehmenserfolgs. **
-
Was versteht man unter einem bestandskonto?
Was versteht man unter einem Bestandskonto? Ein Bestandskonto ist ein Konto in der Buchhaltung, das dazu dient, den Bestand an Vermögenswerten oder Verbindlichkeiten eines Unternehmens zu verfolgen. Es wird verwendet, um Änderungen im Bestand an Waren, Rohstoffen, Fertigprodukten oder Schulden zu dokumentieren. Bestandskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen, um den aktuellen Stand der Bestände festzuhalten. Sie sind wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwachen und um fundierte Geschäftsentscheidungen zu treffen. **
-
Ist das Lebensmittel ein Erfolgs- oder Bestandskonto?
Ein Lebensmittel ist ein Bestandskonto, da es sich um einen Vermögenswert handelt, der im Unternehmen gehalten wird, bis er verkauft oder verbraucht wird. Es wird in der Bilanz als Bestand ausgewiesen und bei Verkauf oder Verbrauch als Aufwand verbucht. **
-
Wann verwendet man ein Erfolgskonto oder ein Bestandskonto?
Ein Erfolgskonto wird verwendet, um Erträge und Aufwendungen eines Unternehmens zu erfassen. Es dient dazu, den Gewinn oder Verlust eines bestimmten Zeitraums zu ermitteln. Ein Bestandskonto hingegen wird verwendet, um Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu erfassen. Es dient dazu, den aktuellen Stand des Unternehmensvermögens zu ermitteln. **
Ähnliche Suchbegriffe für Bestandskonto
-
Dienstliche Beurteilung, Fachbücher von Klaus Klose-DiwoDas Fachbuch "Dienstliche Beurteilung" von Klaus Klose-Diwo bietet eine umfassende Analyse der Beurteilungskompetenz und der Verfahrensoptimierung im öffentlichen Sektor. Es richtet sich an Fachkräfte, die sich mit den rechtlichen Rahmenbedingungen und den praktischen Aspekten der dienstlichen Beurteilung auseinandersetzen möchten. Mit einem klar strukturierten Ansatz und praxisnahen Beispielen vermittelt das Buch wertvolle Erkenntnisse zur Verbesserung der Beurteilungsprozesse. Die 262 Seiten umfassende Publikation behandelt zentrale Themen des öffentlichen Rechts und bietet somit eine fundierte Grundlage für die Anwendung in der Praxis. Die Inhalte sind in deutscher Sprache verfasst und richten sich an Leserinnen und Leser, die sich für wirtschaftliche und rechtliche Fragestellungen im öffentlichen Sektor interessieren. Das Buch ist im kartonierten Einband erhältlich und wird im Jahr 2026 veröffentlicht.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Profilbildung evangelischer Schulen im Horizont von Pluralität, Fachbücher von Simone BeckWas bedeutet Protestantismus in protestantischen Schulen in Zeiten sozialer Pluralisierung? Schulleiter und Schulleiterinnen spielen eine wichtige Rolle bei der Gestaltung dieses Profils. Die folgenden Fragen leiteten das Forschungsinteresse dieser Studie: Welches implizite Verständnis von Führung haben Schulleiter und Schulleiterinnen und wie orientiert sich dies an der Profilbildung der Schule? Wie gehen Schulleiter und Schulleiterinnen protestantischer Schulen mit sozialer Pluralisierung um? Auf der Grundlage eines qualitativ-rekonstruktiven Forschungsansatzes werden die leitenden Orientierungen von Schulleitern in protestantischen Schulen rekonstruiert. Die vier identifizierten Idealtypen werden in verschiedenen Facetten hinsichtlich Religiosität, Sozialität und Funktionalität von Schulen offenbart. Die Diskussion der Ergebnisse bietet theoretische Perspektiven auf pädagogisch-professionelle Schulleitung in religiös verantwortlicher Bildung. Diese Studie liefert somit einen empirischen Beitrag zum Verständnis von Führungspersonen im protestantischen Schulsystem.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfassung von Psychotherapie-Nebenwirkungen, FachbücherSeit den Anfängen der Psychotherapie haben deren Nebenwirkungen und negative Effekte immer wieder Eingang in den wissenschaftlichen Diskurs gefunden. Dennoch ist eine systematische Forschung und eine Berücksichtigung dieses Themas in der klinischen Praxis oder Therapeutenausbildung weiterhin unzureichend. So gehört es immer noch nicht zum Standard, dass in Therapiestudien auch systematisch Nebenwirkungen untersucht oder dass in der Ausbildung von Psychotherapeuten Seminare über Nebenwirkungen durchgeführt werden. Ein besonderes Hindernis für eine konsistente Forschung und auch Berücksichtigung des Themas in der klinischen Praxis ist der Mangel an allgemein akzeptierten und evaluierten Messinstrumenten. Der vorliegende Band soll Psychotherapieforschern wie -anwendern nützliches Handwerkszeug zur Erfassung von Nebenwirkungen zur Verfügung stellen. Neben der theoretischen, methodischen und praktischen Einordnung der einzelnen Messinstrumente wird der Frage der Klassifikation und Definition von Nebenwirkungen nachgegangen. Die Notwendigkeit, die Thematik auch in der Ausbildung zu berücksichtigen und die Frage der Aufklärung sind weitere Themen dieses Buches.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Aufwand- und Bestandskonto?
Ein Aufwandskonto erfasst alle Kosten und Ausgaben, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen. Es dient dazu, diese Kosten zu erfassen und im Rahmen der Gewinn- und Verlustrechnung zu verrechnen. Ein Bestandskonto hingegen erfasst den Wert der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Es dient dazu, den aktuellen Stand des Vermögens und der Verbindlichkeiten eines Unternehmens darzustellen. **
-
Wie wird bei einem bestandskonto der Saldo ermittelt?
Bei einem Bestandskonto wird der Saldo durch die Differenz zwischen dem Anfangsbestand und dem Endbestand des Kontos ermittelt. Dabei werden alle Zu- und Abgänge auf dem Konto berücksichtigt, wie beispielsweise Einzahlungen, Auszahlungen, Einnahmen und Ausgaben. Der Saldo kann positiv, negativ oder neutral sein, je nachdem ob die Einnahmen die Ausgaben übersteigen, umgekehrt oder sich die Beträge ausgleichen. Der Saldo eines Bestandskontos ist wichtig, um die finanzielle Situation eines Unternehmens zu überwachen und die Buchhaltung korrekt zu führen. **
-
Ist die EDV-Anlage ein Erfolgskonto oder ein Bestandskonto?
Die EDV-Anlage ist ein Bestandskonto, da sie einen materiellen Vermögensgegenstand darstellt, der dem Unternehmen langfristig zur Verfügung steht. Erfolgskonten hingegen erfassen Erträge und Aufwendungen, die im Zusammenhang mit dem Geschäftsbetrieb entstehen. **
-
Wie können Analyse-Tools für die Erfassung und Auswertung von Daten in verschiedenen Branchen eingesetzt werden?
Analyse-Tools können in verschiedenen Branchen eingesetzt werden, um Daten aus unterschiedlichen Quellen zu sammeln und zu verarbeiten. Sie ermöglichen es Unternehmen, Trends und Muster in den Daten zu identifizieren, um fundierte Entscheidungen zu treffen. Durch die Nutzung von Analyse-Tools können Unternehmen ihre Effizienz steigern, Kosten senken und ihre Wettbewerbsfähigkeit verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.